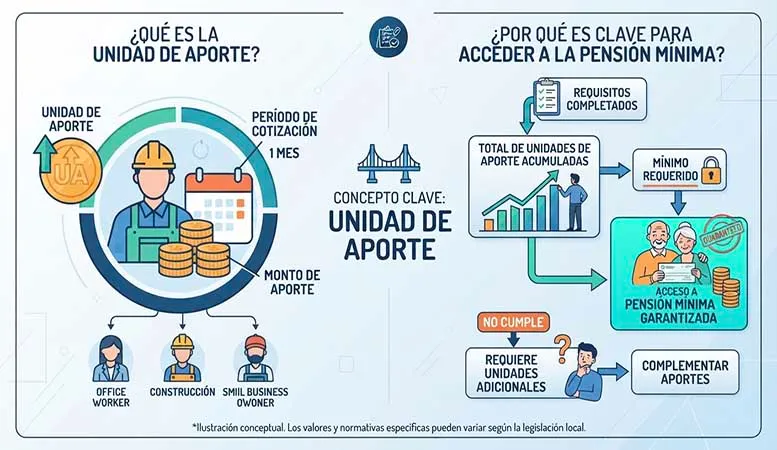
La reforma del Sistema de Pensiones ha incorporado nuevos conceptos que serán determinantes para el acceso a distintos beneficios durante la jubilación. Uno de ellos es la Unidad de Aporte (UdA), un mecanismo de contabilización que permitirá cuántas veces aportó cada trabajador durante su vida laboral, ya sea en el Sistema Nacional de Pensiones (SNP) o en el Sistema Privado de Pensiones (SPP).
¿Cómo funcionan las UdA?
Las UdA serán fundamentales para determinar el acceso a la pensión mínima. Cada UdA equivale a un mes de aporte.
Para acumular una UdA completa, se toma como referencia el aporte obligatorio de cada sistema: 13% de la remuneración asegurable en la ONP y 10% destinado al fondo de pensiones en las AFP. Cuando el aporte no alcance el monto requerido, se reconocerá una fracción proporcional de UdA, que podrá acumularse hasta completar una unidad.
¿Qué relación tienen con la pensión mínima de S/600?
La reforma establece que los afiliados que cumplan determinados requisitos podrán acceder a una pensión mínima o proporcional. Así, las Unidades de Aporte (UdA) serán fundamentales para acreditar los períodos efectivamente aportados a lo largo de la vida laboral.
Para acceder a una pensión mínima o proporcional, los afiliados deberán acumular la siguiente cantidad de UdA:
• 240 UdA (o 20 años de aportes): pensión mínima de S/600.
• Entre 180 y menos de 240 UdA (de 15 a menos de 20 años de aportes): pensión proporcional de S/400.
• Entre 120 y menos de 180 UdA (de 10 a menos de 15 años de aportes): pensión proporcional de S/300.
Además, los afiliados deberán cumplir otras condiciones, como haber alcanzado los 65 años, no haber realizado retiros extraordinarios luego de la aprobación de la norma, y que el saldo acumulado en su fondo no sea suficiente para financiar por sí solo una pensión mínima.
“Es importante entender que la pensión mínima no es un bono ni un pago adicional al fondo acumulado. Es un mecanismo de protección para aquellas personas que realizaron aportes durante un periodo importante de su vida laboral, pero cuyo ahorro no resulta suficiente para financiar una pensión mínima al momento de jubilarse”, explicó Shirley Parodi, gerente de Servicios y Pensiones de AFP Integra.
Los afiliados al SPP que no alcancen las 120 UdA no podrán acceder a una pensión proporcional. Sin embargo, podrán optar por las alternativas de jubilación previstas en el Sistema Privado. Hay que tener en cuenta que una mayor constancia en los aportes y un mayor tiempo de contribución favorecerán la obtención de una pensión más alta.